Każdy inwestor popełnia błędy, także behawioralne – nawet ten, który przeczytał Kahnemana. Wiedza pomaga rozpoznać część z nich, ale pod presją rynku nie zawsze przekłada się na lepsze decyzje. Rozsądniej założyć, że pomyłki będą się zdarzać, i tak ułożyć portfel oraz zasady działania, aby ograniczyć ich wpływ na realizację celu inwestycyjnego.
Portfel odporny na własne błędy
Dlaczego inwestor tak często osiąga mniej niż rynek? W 18 z ostatnich 20 lat badany przez DALBAR inwestor funduszy akcyjnych osiągał wynik niższy od S&P 500. Na tę różnicę wpływają opłaty, dobór funduszy, struktura portfela i decyzje zarządzających. Częściowo może ona też wynikać z zachowań inwestora. Indeks nie podejmuje decyzji o wpłatach, wypłatach ani zmianie strategii. Inwestor tak, czasem z uzasadnionych powodów, a czasem pod presją chwili.
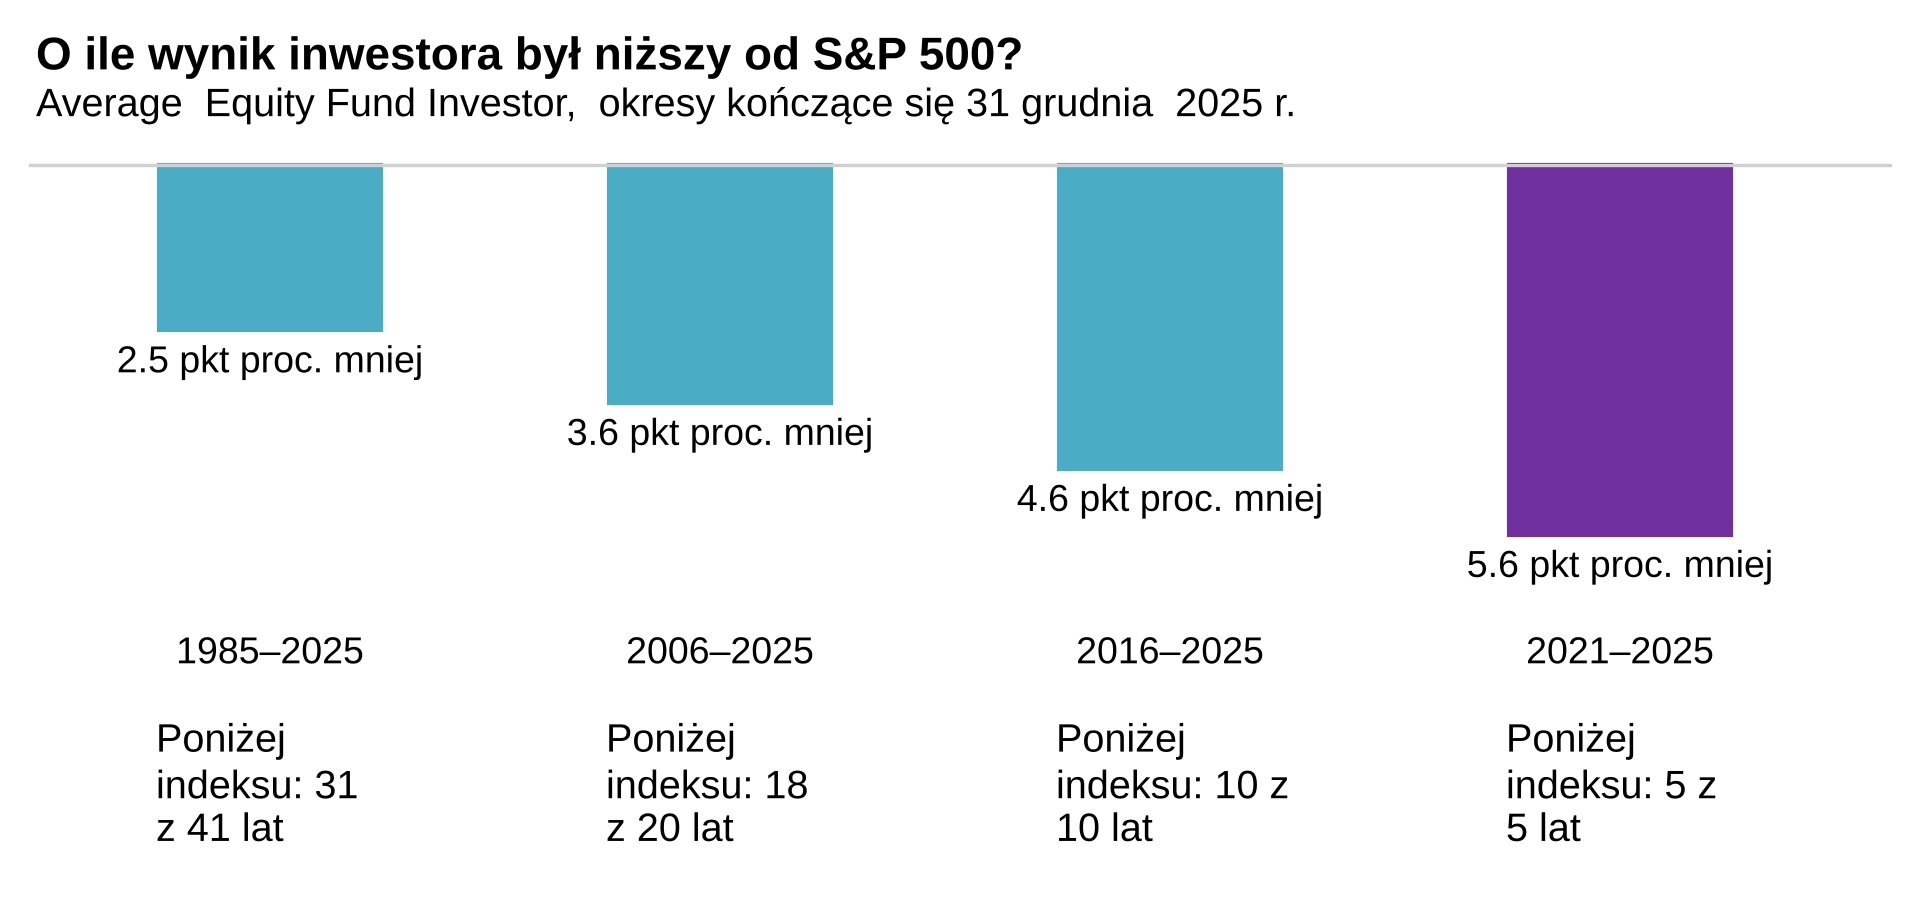
Źródło: DALBAR, „2026 QAIB Report”; obliczenia własne. Średnia z rocznych różnic w stopach zwrotu między Average Equity Fund Investor a S&P 500 Total Return. Roczne wyniki nie tworzą jednego ciągłego okresu inwestycji ani nie uwzględniają kapitalizacji między latami, dlatego nie zastosowano CAGR.
Cel inwestycyjny może pozostać bez zmian, a inwestor mimo to zmienia ekspozycję pod wpływem ostatnich ruchów cen. Nie trzeba przy tym odrzucać hipotezy rynku efektywnego, aby uznać rolę psychologii. Hipoteza opisuje sposób, w jaki ceny odzwierciedlają dostępne informacje, a nie racjonalność każdej decyzji inwestora. Finanse behawioralne pomagają wyjaśnić, dlaczego ceny mogą szybko uwzględniać nowe informacje, podczas gdy inwestor reaguje na nie z opóźnieniem, nadaje zbyt dużą wagę najnowszym danym albo odchodzi od własnego planu.
Najczęściej wyróżnia się dwie grupy: błędy poznawcze – związane ze sposobem selekcji i interpretacji informacji – oraz skłonności emocjonalne, wynikające z uczuć i intuicyjnych reakcji. Te drugie trudniej ograniczyć samą edukacją czy dodatkową analizą, dlatego zasady zmiany portfela warto ustalić przed przeceną, a nie w jej trakcie. Sama znajomość awersji do strat nie gwarantuje, że w czasie spadku inwestor postąpi zgodnie z planem.
Złudne poczucie kontroli
„Sprzedam teraz i wrócę, gdy sytuacja się uspokoi”. Taki plan wymaga dwóch trafnych decyzji. Nadmierna pewność siebie skłania do przekonania, że potrafimy wybrać oba momenty, a iluzja kontroli sprawia, że możliwość szybkiego działania łatwo pomylić z realnym wpływem na wynik. Skalę ryzyka pokazują dane UKNF: 71,8% aktywnych klientów na rynku pozagiełdowych instrumentów pochodnych poniosło stratę w 2025 r., a średni wynik wyniósł -6,4 tys. zł. Same dane nie pozwalają przypisać tych strat wyłącznie psychologii – znaczenie mają też inne czynniki – ale strategia oparta na częstych transakcjach wymaga serii trafnych decyzji, a ich efekt musi przewyższyć koszty. W hossie łatwo uznać zysk z ogólnego wzrostu rynku za dowód własnych umiejętności.
Kapitał reaguje na to, co już się wydarzyło
Błędy poznawcze rzutują też na to, kiedy inwestor decyduje się wejść na rynek. Po kilku miesiącach spadków inwestorzy często oczekują ich kontynuacji – to efekt świeżości, czyli skłonność do nadawania zbyt dużej wagi najnowszym informacjom. Po długiej hossie ten sam mechanizm działa odwrotnie: dalsze wzrosty wydają się bardziej prawdopodobne, a ryzyko mniej widoczne.
Po przecenie z 2022 r. roczny zwrot z S&P 500 wrócił powyżej zera wiosną 2023 r., natomiast roczny bilans przepływów do funduszy otwartych i ETF-ów stał się dodatni dopiero na początku 2024 r.1 Inwestorzy wrócili więc na rynek dużo później, niż nastąpiło odbicie.
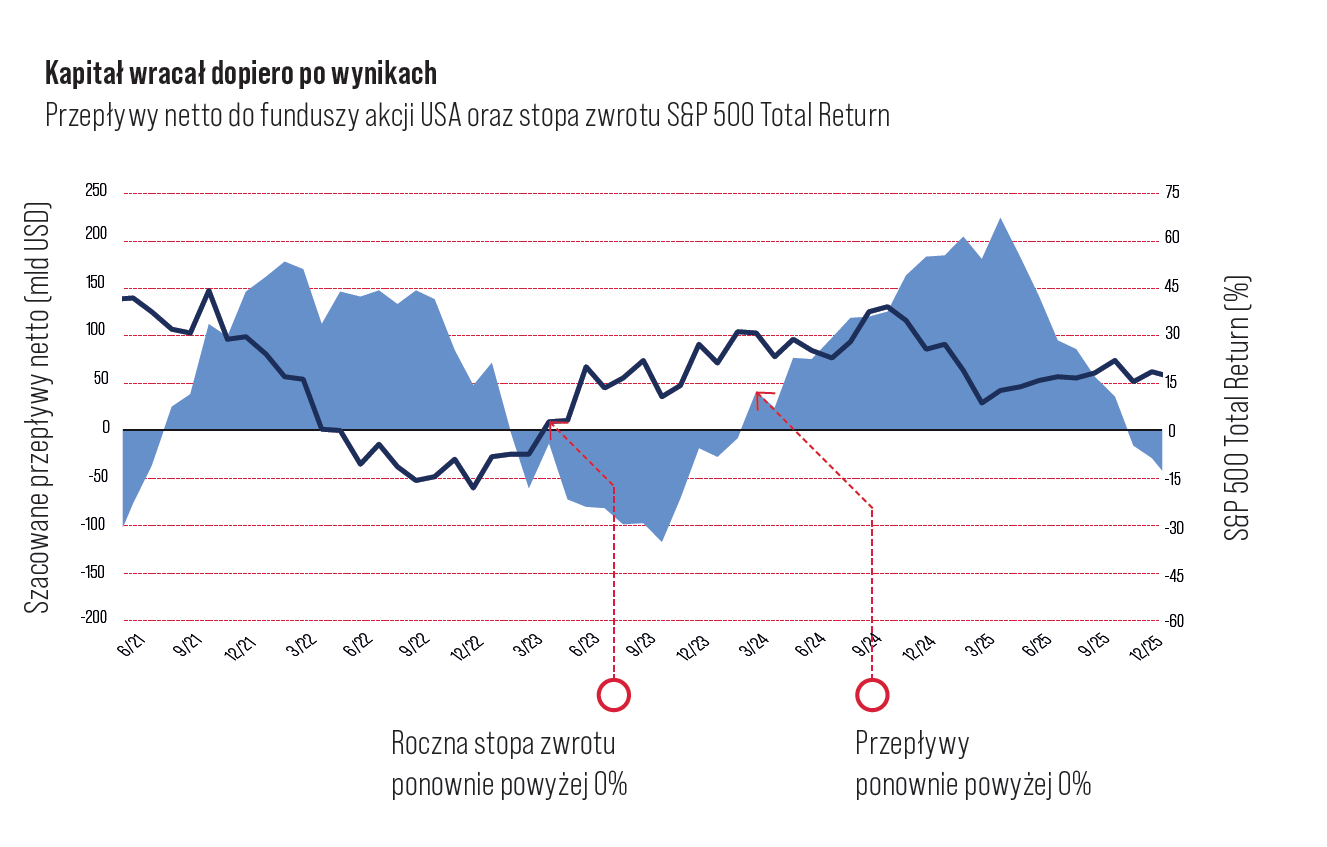
Źródło: Morningstar Direct Asset Flows; obliczenia własne. Fundusze otwarte i ETF-y zaliczane do Morningstar US Category Group: US Equity. Z wyłączeniem funduszy rynku pieniężnego, funduszy funduszy i funduszy typu feeder; z uwzględnieniem funduszy nieaktywnych. Dane miesięczne, wartości kroczące za poprzednie 12 miesięcy.
Taki układ jest zgodny z efektem świeżości oraz zachowaniem stadnym. Wielu inwestorów śledzi te same dane i czeka na wyraźne potwierdzenie poprawy. Problem zaczyna się wtedy, gdy staje się to jedynym argumentem za zakupem. Napływy kapitału mogą zawierać użyteczną informację, ale nie powinny zastępować oceny ryzyka, ceny i roli inwestycji w portfelu. Pokazują przede wszystkim to, co inwestorzy już zrobili, nie to, co rynek zrobi dalej.
Market timing
Zakotwiczenie i awersja do strat utrudniają racjonalną decyzję o sprzedaży. Sprzedaż stratnej pozycji bywa trudna, bo cena zakupu staje się punktem odniesienia – to zakotwiczenie. Inwestor czeka, aż notowania wrócą do tego poziomu, choć cena historycznej transakcji nie mówi nic o przyszłych perspektywach inwestycji.
W połączeniu z awersją do strat może skłaniać do czekania na „wyjście na zero”, nawet gdy bieżące perspektywy inwestycji się pogorszyły.
Przy zmianie ekspozycji całego portfela pojawia się drugi problem: po wyjściu trzeba jeszcze wybrać moment powrotu. W badanym 20-leciu najlepsze i najgorsze sesje S&P 500 często występowały blisko siebie:
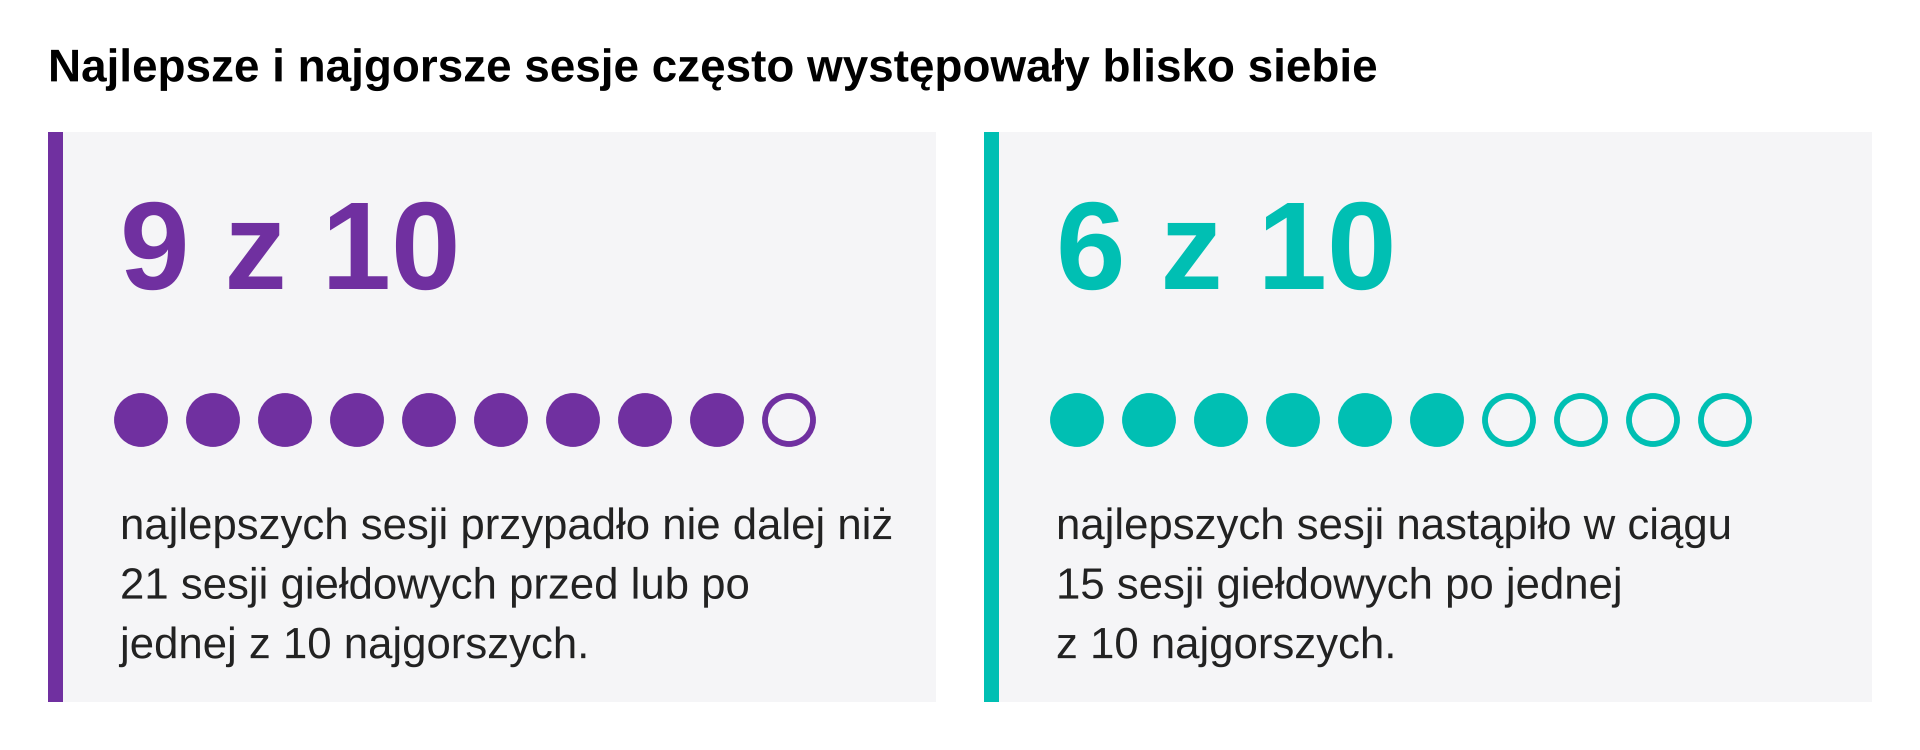
Dla inwestora, który sprzedał po gwałtownym spadku, oznaczało to ryzyko pominięcia początku odbicia. Natomiast pominięcie 10 najlepszych sesji obniżyło annualizowaną stopę zwrotu S&P 500 z 11,4% do 7,0%2.
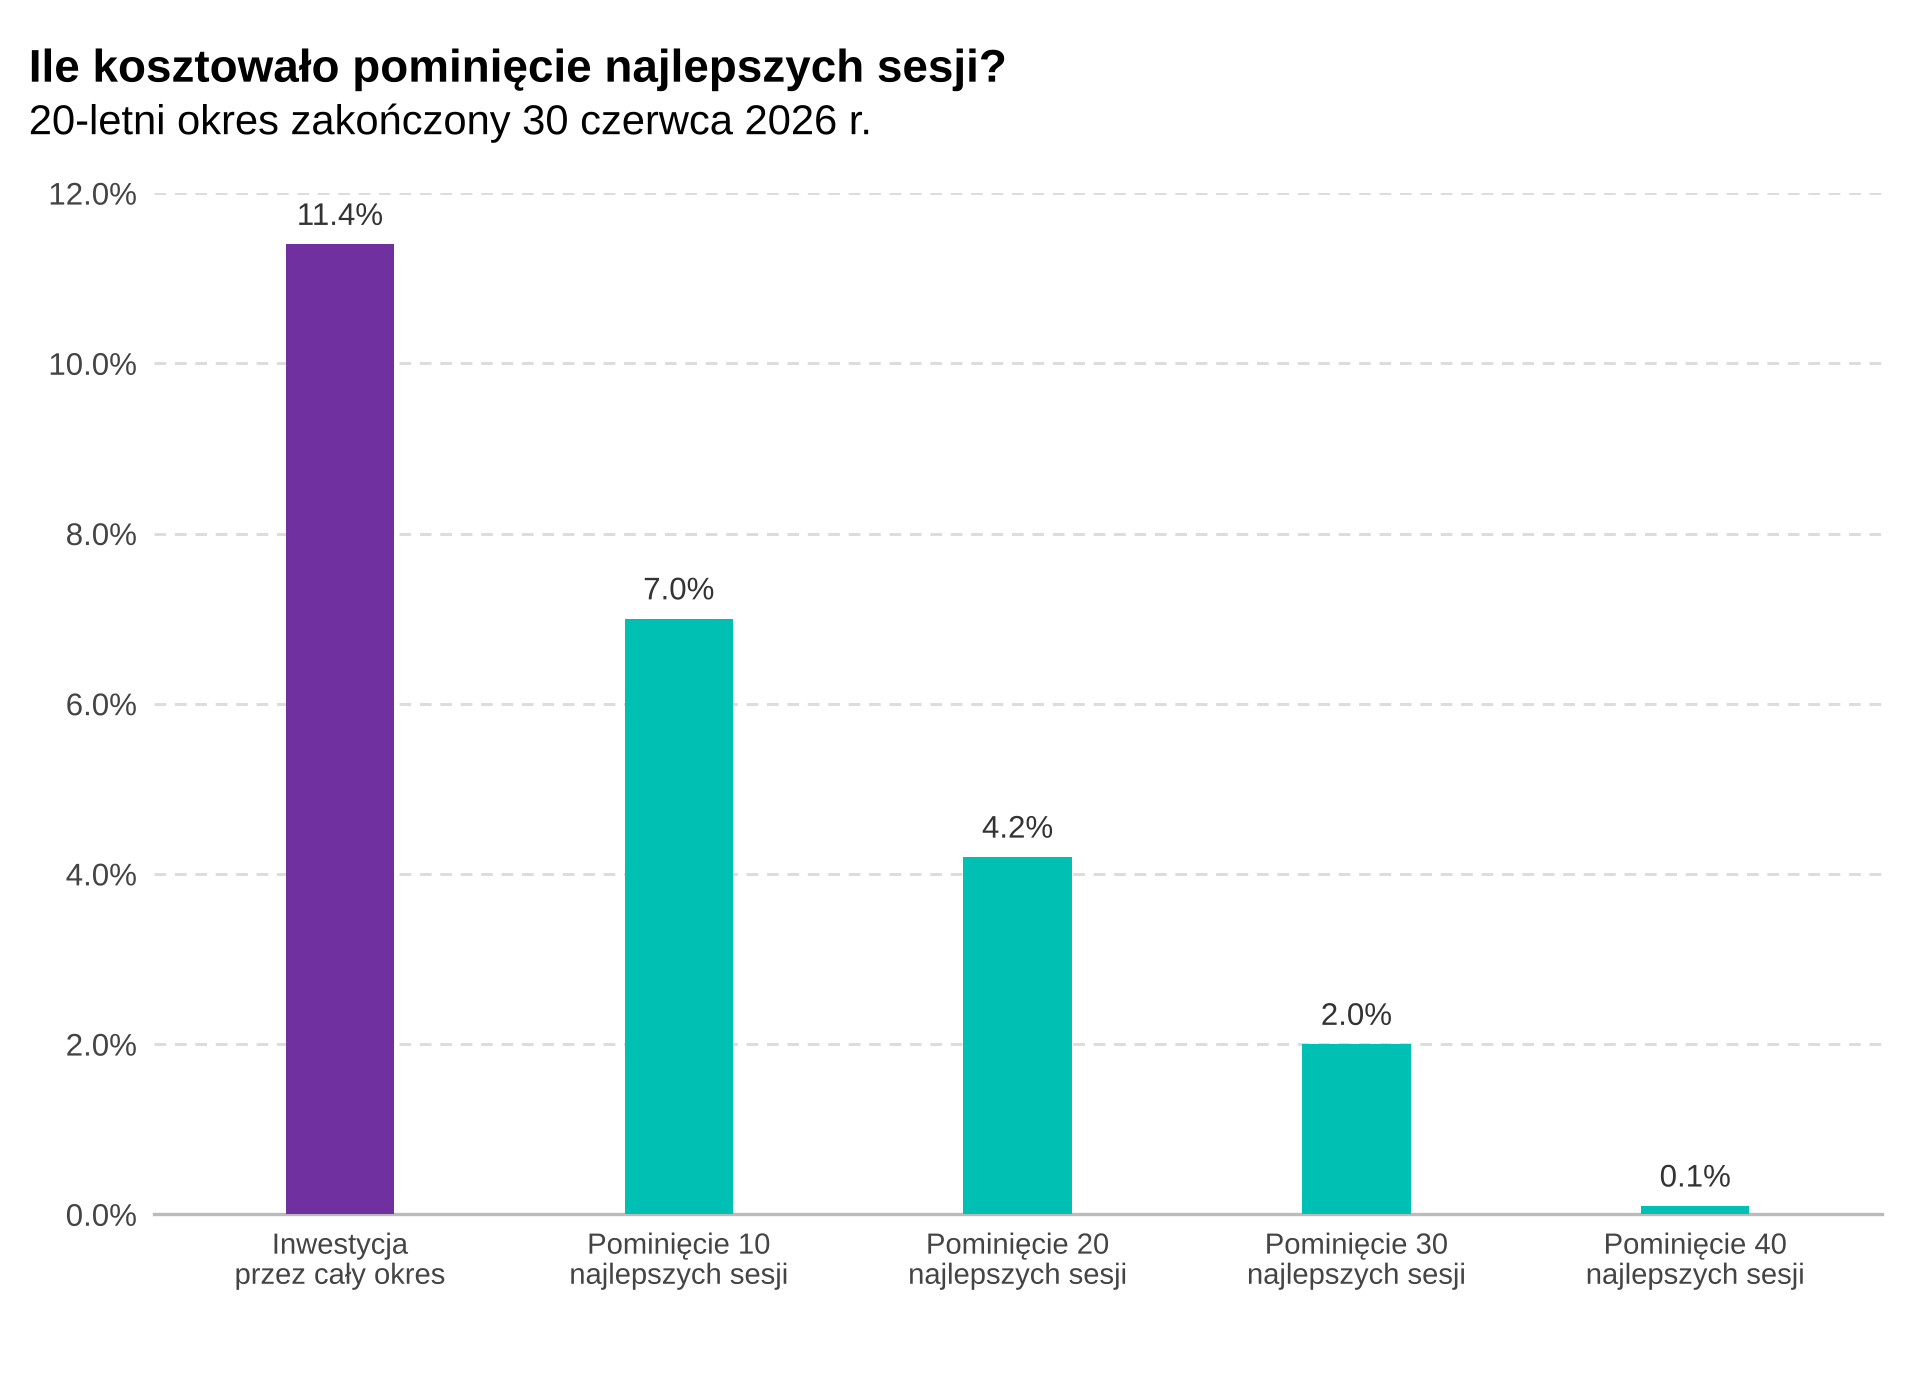
Źródło: S&P 500 Total Return Index w USD; Macrobond; obliczenia własne. Okres 20 lat zakończony 30 czerwca 2026 r. W pominiętych sesjach przyjęto stopę zwrotu równą 0%, a dla wszystkich scenariuszy zachowano ten sam horyzont annualizacji. Symulacja nie uwzględnia kosztów, podatków ani możliwości uniknięcia najgorszych sesji.
Wynik zależy więc od badanego okresu, a analiza nie pokazuje korzyści z uniknięcia najgorszych sesji. Prowadzi za to do wniosku, że market timing wymaga trafnego wyjścia i powrotu, choć oba momenty można wskazać dopiero po fakcie. Docelowy udział akcji powinien wynikać z horyzontu i tolerancji ryzyka, a wcześniej ustalony rebalancing ogranicza potrzebę oceny, czy rynek jest już „bezpieczny”.
Ubiegłoroczny lider
Efekt świeżości kieruje uwagę ku klasom aktywów, które ostatnio radziły sobie najlepiej. Błąd reprezentatywności sprawia, że krótką serię wyników uznajemy za dowód trwałej przewagi.
Nie każda inwestycja w niedawnych zwycięzców jest błędem. Strategie momentum opierają się na z góry ustalonych zasadach pomiaru trendu, doboru inwestycji i zmian portfela. Czym innym jest zakup klasy aktywów wyłącznie dlatego, że wygrała ubiegłoroczny ranking.
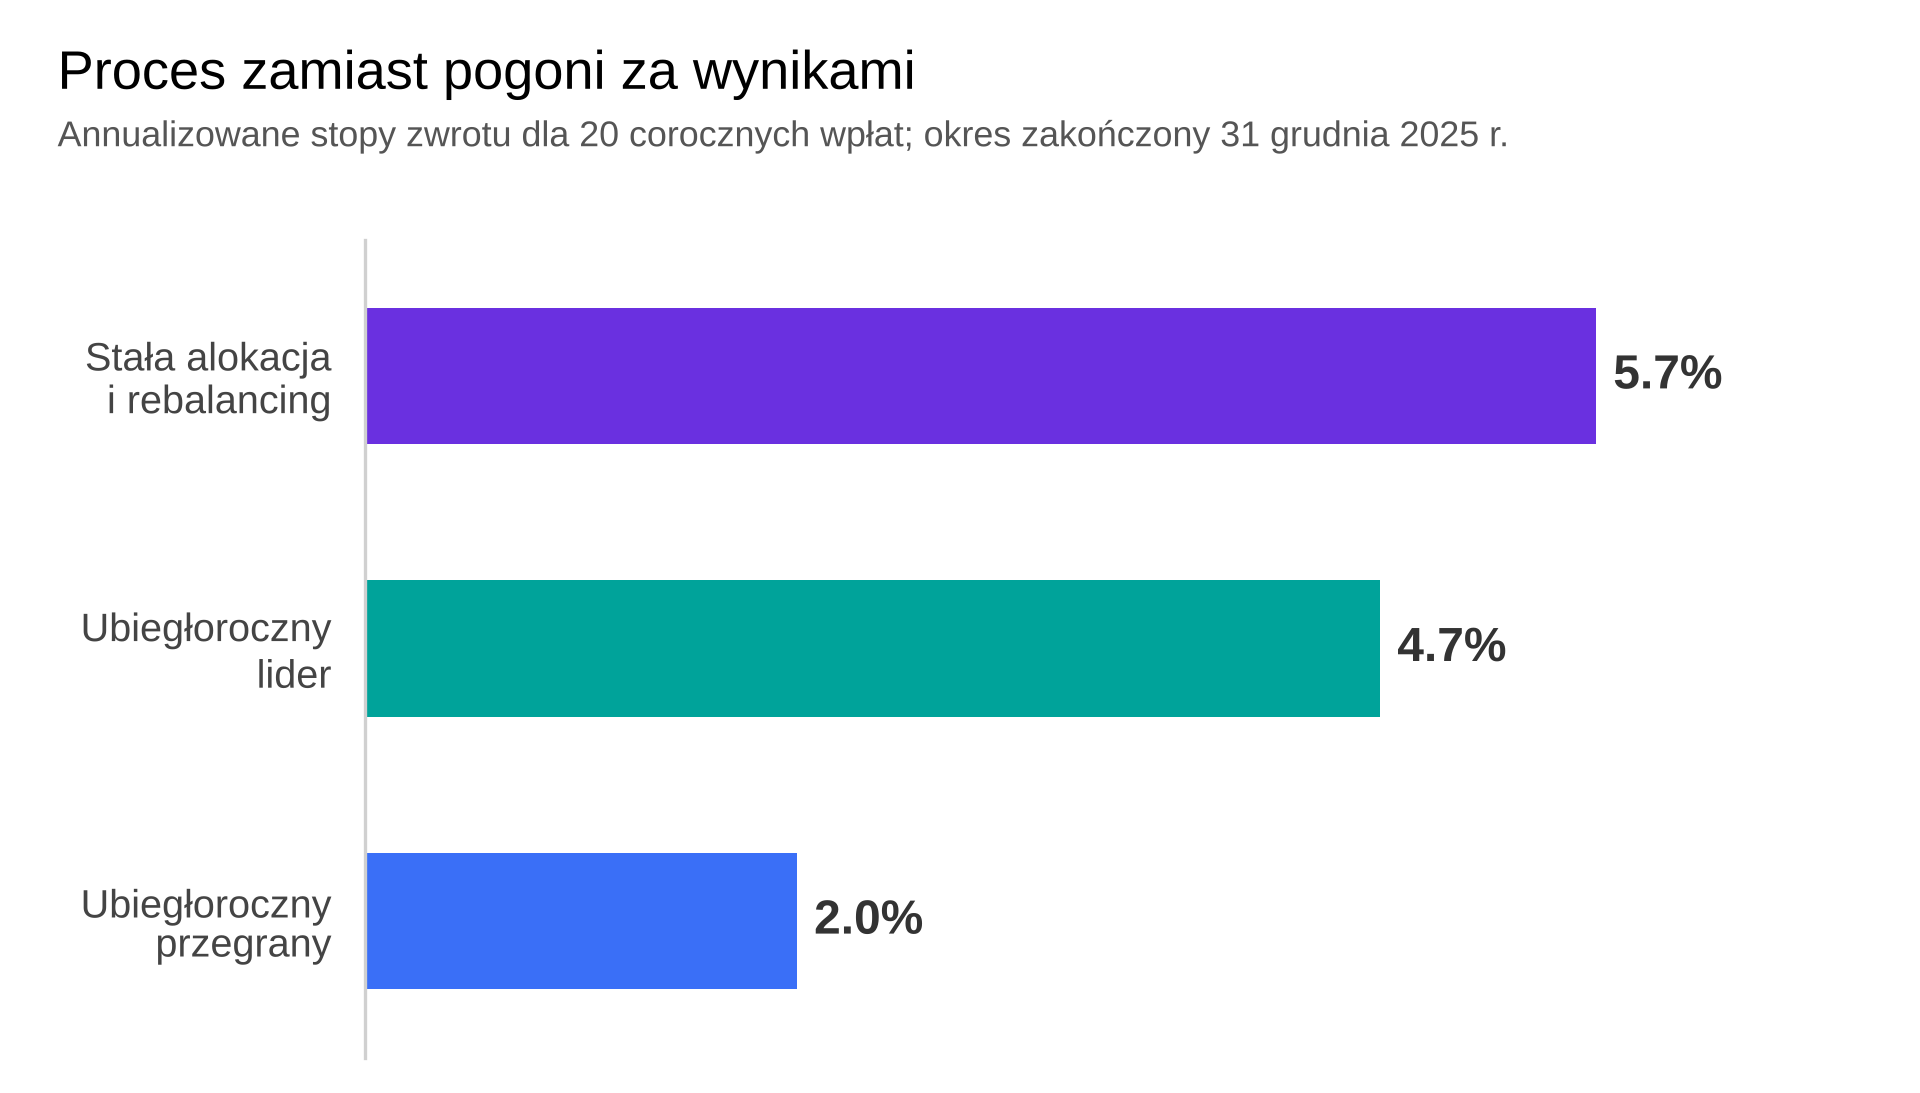
Źródła: Bloomberg, HFR, J.P. Morgan i MSCI; dane: Morningstar Direct i Macrobond; obliczenia własne. Zestaw indeksów ma charakter ilustracyjny i nie przedstawia modelowego portfela globalnego. W strategiach „ubiegłoroczny zwycięzca” i „ubiegłoroczny przegrany” każdą wpłatę lokowano w indeks o najwyższej lub najniższej stopie zwrotu w poprzednim roku. W wariancie stałej alokacji kapitał dzielono po równo między dziewięć indeksów, a portfel rebalansowano raz w roku.
W symulacji trzech strategii obejmujących 20 lat najwyższą annualizowaną stopę zwrotu osiągnęła stała alokacja z corocznym rebalancingiem: 5,7%, wobec 4,7% przy wyborze ubiegłorocznego zwycięzcy i 2,0% przy wyborze przegranego3. Nie dowodzi to jej przewagi w każdym okresie, lecz pokazuje wartość reguły, która nie wymaga corocznego wskazywania kolejnego lidera.
Antykruchość w praktyce
Znajomość błędów poznawczych i skłonności emocjonalnych to nie wszystko. Podczas gwałtownych ruchów rynku inwestor może nadawać zbyt dużą wagę najnowszym informacjom i działać pod wpływem strachu lub euforii. Dlatego docelowe wagi aktywów, dopuszczalne odchylenia, terminy przeglądu i limity pozycji warto ustalić, gdy notowania nie wywierają presji na decyzję.
Regularne wpłaty można zautomatyzować. Przy sprzedaży warto oceniać perspektywy inwestycji i własny cel finansowy, zamiast czekać wyłącznie na powrót do ceny zakupu. Pomóc może krótki notatnik decyzji. Przy ważniejszej transakcji wystarczy zapisać przesłanki, warunek podważający tezę oraz towarzyszące emocje: strach, euforię czy FOMO. Warto odnotować także świadome pozostawienie portfela bez zmian.
Do tych notatek najlepiej wracać okresowo. Z dystansu łatwiej rozpoznać powtarzalne schematy i skorygować sposób realizacji strategii (np. limit pozycji, częstotliwość rebalancingu lub listę pytań przed transakcją), bez zmiany jej długoterminowych założeń. Portfel jest odporny, gdy pojedynczy błąd nie zagraża realizacji celu. Antykruchość pojawia się wtedy, gdy analiza decyzji pozwala ograniczyć koszt podobnych błędów w przyszłości. Celem nie jest bezbłędność, lecz sposób działania, który ogranicza skutki pomyłek i zmniejsza ryzyko ich powtarzania.
Franklin Templeton to wiodąca globalna organizacja zarządzająca inwestycjami od ponad 75 lat. Naszym najważniejszym zasobem są ludzie. Na potrzeby obsługi ponad 240 produktów finansowych zatrudniamy ponad 9500 pracowników na całym świecie, co pozwala nam oferować wyjątkowo szeroką gamę różnorodnych możliwości rozwoju zawodowego. Nasze międzynarodowe zespoły cenią różnorodność perspektyw i tworzą wspierającą kulturę pracy.
Polecane oferty pracodawcy: FRANKLIN TEMPLETON
Pojęcia i mechanizmy użyte w artykule
Hipoteza rynku efektywnego (EMH) w uproszczeniu zakłada, że ceny szybko uwzględniają dostępne informacje, dlatego systematyczne osiąganie nadwyżkowych stóp zwrotu po uwzględnieniu ryzyka i kosztów powinno być bardzo trudne.
Awersja do strat sprawia, że strata o danej wartości wywołuje silniejszą reakcję niż porównywalny zysk. W inwestowaniu może prowadzić do zbyt długiego utrzymywania stratnych pozycji i zbyt szybkiej realizacji zysków.
- Co może pomóc? Warto wcześniej ustalić warunek sprzedaży, a później oceniać bieżące perspektywy zamiast czekać na „wyjście na zero”.
Nadmierna pewność siebie oznacza zawyżoną ocenę własnej wiedzy, umiejętności lub trafności prognoz. Inwestor może przez to niedoszacowywać ryzyka, oczekiwać zbyt wysokich stóp zwrotu, nadmiernie koncentrować portfel albo zawierać zbyt wiele transakcji.
- Co może pomóc? Prowadź pełny rejestr transakcji i porównuj wyniki z benchmarkiem, uwzględniając zarówno sukcesy, jak i porażki. Dobry wynik nie zawsze świadczy o dobrej decyzji - czasem jest skutkiem sprzyjającego rynku.
Iluzja kontroli polega na przekonaniu, że mamy większy wpływ na wynik, niż jest to rzeczywiście możliwe. W inwestowaniu może prowadzić do zbyt częstych transakcji i nadmiernej wiary, że własnymi działaniami można kontrolować rezultat inwestycji.
- Co może pomóc? Przed transakcją warto zapisać główne ryzyka, argumenty przeciwko inwestycji i warunki sprzedaży.
Efekt świeżości jest związany z błędem dostępności. Najnowsze wydarzenia łatwiej przywołać z pamięci, dlatego przypisujemy im zbyt duże znaczenie i często zakładamy, że ostatni trend będzie się utrzymywał.
- Co może pomóc? Pomaga wcześniej ustalona strategia inwestycyjna, dłuższy horyzont oceny oraz analiza danych wykraczających poza ostatni ruch rynku. Przed decyzją warto zapytać, czy wynika ona z pełnej analizy, czy głównie z ostatnich wiadomości, komentarzy lub zmian cen.
Zachowanie stadne (herding) polega na dostosowywaniu decyzji do działań grupy, czasem mimo posiadania własnych informacji. Wielu inwestorów może korzystać z tych samych źródeł, podobnie interpretować wiadomości i działać po tej samej stronie rynku. Podążanie za większością zmniejsza też poczucie osobistej odpowiedzialności za ewentualną pomyłkę.
- Co może pomóc? Sprawdź, czy decyzja wynika z własnej analizy, czy przede wszystkim z tego, że inni robią to samo. Przed transakcją warto sformułować własne uzasadnienie, odnoszące się do celu inwestycyjnego, ryzyka i miejsca danej pozycji w portfelu
Zakotwiczenie polega na nadmiernym przywiązaniu do początkowej wartości, na przykład ceny zakupu, wcześniejszej wyceny lub prognozy. Gdy pojawiają się nowe informacje, inwestor koryguje swoją ocenę zbyt słabo.
- Co może pomóc? Po pojawieniu się nowych danych oceń inwestycję od nowa, bez odnoszenia decyzji do ceny zakupu.
Błąd reprezentatywności pojawia się wtedy, gdy na podstawie krótkiej historii lub podobieństwa do znanego wzorca przypisujemy inwestycji trwałą cechę. Kilka lat dobrych wyników może zostać uznane za dowód wyjątkowych umiejętności zarządzającego albo trwałej przewagi danej klasy aktywów.
- Co może pomóc? Warto spojrzeć na dłuższy okres i porównać inwestycję z podobnymi rozwiązaniami. W przypadku funduszu należy również sprawdzić, czy strategia była konsekwentnie realizowana w różnych warunkach rynkowych i jak długo pracuje obecny zespół zarządzający. Kilka dobrych lat może wynikać z umiejętności, ale także ze sprzyjającego otoczenia lub szczęścia.
Momentum to obserwowana tendencja, zgodnie z którą aktywa, które w określonym wcześniejszym okresie radziły sobie lepiej od innych, przez pewien czas mogą nadal osiągać relatywnie lepsze wyniki. Strategie momentum próbują wykorzystać tę zależność według ustalonych zasad pomiaru wyników, wyboru aktywów i aktualizacji portfela. W dłuższym okresie wyniki mogą się odwrócić, dlatego wcześniejsza przewaga nie musi być trwała.
UKNF, Wyniki klientów na rynku Forex za 2025 rok. Dane dotyczą aktywnych klientów będących polskimi rezydentami. W analizie „rynek Forex” oznacza cały rynek pozagiełdowych instrumentów pochodnych, a nie tylko rynek walutowy. Odsetki i średnie nie uwzględniają klientów, którzy nie wykazali ani zysku, ani straty.
Przypisy:
[1] Ponieważ zależność ta nie występowała w każdym okresie, lata 2022–2024 należy traktować jako przykład jednego cyklu, nie jako uniwersalną regułę.
[2] Utrzymanie ekspozycji przez cały okres przyniosło dodatnią stopę zwrotu, gdyż S&P 500 znajdował się w długoterminowym trendzie wzrostowym. W czasie długiej stagnacji lub spadków samo pozostawanie na rynku nie gwarantowałoby zysku.
[3] Symulacja równych 20 corocznych wpłat w dziewięciu indeksach akcji, obligacji i funduszy hedgingowych. Nową wpłatę lokowano w indeks o najlepszym lub najgorszym wyniku w poprzednim roku. W stałej alokacji dzielono ją po równo i co roku rebalansowano portfel. Źródła indeksów: Bloomberg, HFR, J.P. Morgan i MSCI; dane: Morningstar Direct, Macrobond; obliczenia własne. Okres do 31.12.2025 r.
Źródła:
- DALBAR, „2026 QAIB Report”; obliczenia własne.
- UKNF, Wyniki klientów na rynku Forex za 2025 rok.
- S&P 500 Total Return Index; Macrobond, Morningstar Direct; obliczenia własne.
- Morningstar Direct Asset Flows; obliczenia własne.
- Podstawa terminologiczna: The Behavioral Biases of Individuals, CFA Program, CFA Institute. W artykule omówiono wybrane błędy poznawcze i skłonności emocjonalne – nie jest to ich pełny katalog.